Probability Distributions - 概率分布
本页目录
离散概率分布
伯努利分布(Bernoulli Distribution)
伯努利试验(Bernoulli Trial):只有成功和失败两种结果的试验。
若成功概率为 p,定义随机变量 X,满足 P(X=1)=p, P(X=0)=1-p,那么说 X 服从伯努利分布: X\sim\mathrm{Bernoulli}(p)。
\mathrm{E}(X)=p\operatorname{Var}(X)=p(1-p)
二项分布(Binomial Distribution)
重复 n 次相互独立的伯努利试验(n-fold bernoulli trial),每次成功概率为 p,则成功的次数服从二项分布,记作 X\sim B(n,p)(或 X\sim\mathrm{Binomial}(n,p)),其概率质量函数(PMF)为:
P(X=x)=\binom{n}{x}p^x(1-p)^{n-x},\quad x=0,1,\dots,n
且有:
\mathrm{E}(X)=np\operatorname{Var}(X)=np(1-p)\operatorname{SD}(X)=\sqrt{ np(1-p) }
几何分布(Geometric Distribution)
重复相互独立的伯努利试验(成功概率 0<p\leq1),直到成功,把试验的次数记为随机变量 X,那么我们说 X 服从几何分布,记作 X\sim\mathrm{Geometric}(p),其概率质量函数(PMF)为:
P(X=x)=p(1-p)^{x-1}, x=1,2,\dots
且有:
\mathrm{E}(X)=\frac{1}{p}\operatorname{Var}(X)= \frac{1-p}{p^{2}}- 无记忆性(Memoryless property):
P(X>m+n\mid X>m)=P(X>n),其中m,n为非负整数。
泊松分布(Poisson Distribution)
定义 X\sim\mathrm{Poisson}(\lambda) 若它的 PMF 是:
P(X=x)= \frac{\lambda^{x}}{x!}e^{-\lambda}
其中常数 \lambda>0,x=0,1,2,\dots。
泊松分布可以刻画这样的事件:
- 在一个特定的时空范围内。
- 事件的发生的频率是均匀的(发生的平均次数和时间区间长度成正比)。
- 事件发生之间是独立的。
例如,统计一百年内,每年在某个十字路口发生车祸的次数。
有: \mathrm{E}(X)=\lambda\operatorname{Var}(X)=\lambda
泊松分布可以看成二项分布的极限情况:把时间区间 [0,1] 分成 n 份,每份上发生的概率为 \lambda / n,那么事件发生的次数 X 实际上服从二项分布 \mathrm{Binomial}(n,\lambda / n)。而当 n\to \infty 时:
P(X=x)=\lim_{ n \to \infty } \binom{n}{x}\left( \frac{\lambda}{n} \right)^{x}\left( 1-\frac{\lambda}{n} \right)^{n-x}= \frac{\lambda^{x}}{x!}e^{-\lambda}
(这个极限被称为泊松定理,The Poisson Theorem)
经验表明,当 n>100,p<0.05 时,可以用泊松分布来近似二项分布。
其他
超几何分布(Hypergeometric): X\sim h(n,N,M)。从含 M 个成功元素的 N 个元素中,不放回抽取 n 个,X 为抽到的成功元素数;\max(0,n-(N-M))\leq k\leq\min(n,M)。
P(X=k)= \frac{\binom{M}{k}\binom{N-M}{n-k}}{\binom{M}{n}}
负二项分布(Negative binomial) X\sim\text{Nb}(r,p)。X 表示直到第 r 次成功所需的总试验次数,k=r,r+1,\dots。
P(X=k)= \binom{k-1}{r-1} p^{r} \times (1-p)^{k-r}
连续概率分布
连续均匀分布(Continuous Uniform Distribution)
“选择一个 a,b 之间的随机数” 可翻译为 “从 [a,b] 上的连续均匀分布观察到一个值”。
PDF:
f(x)=\begin{cases}
\frac{1}{b-a}, & a \leq x \leq b, \\
0, & \text{otherwise}
\end{cases}
随机变量 X 在 [a,b] 上均匀分布: X\sim\mathrm{Uniform}(a,b) 。
CDF:
F(x)=\begin{cases}
0, & x\leq a, \\
\frac{x-a}{b-a}, & a< x< b, \\
1, & x\geq b,
\end{cases}
期望与方差:
\mathrm{E}(X)= \frac{a+b}{2}
\operatorname{Var}(X)= \frac{(b-a)^{2}}{12}
指数分布(Exponential Distribution)
设 \lambda>0。
PDF:
f(x)=\begin{cases}
\lambda e^{-\lambda x}, & x\geq 0, \\
0, & \text{otherwise}
\end{cases}
CDF:
F(x)=\begin{cases}
1-e^{-\lambda x},  & x\geq 0, \\
0, & \text{otherwise}
\end{cases}
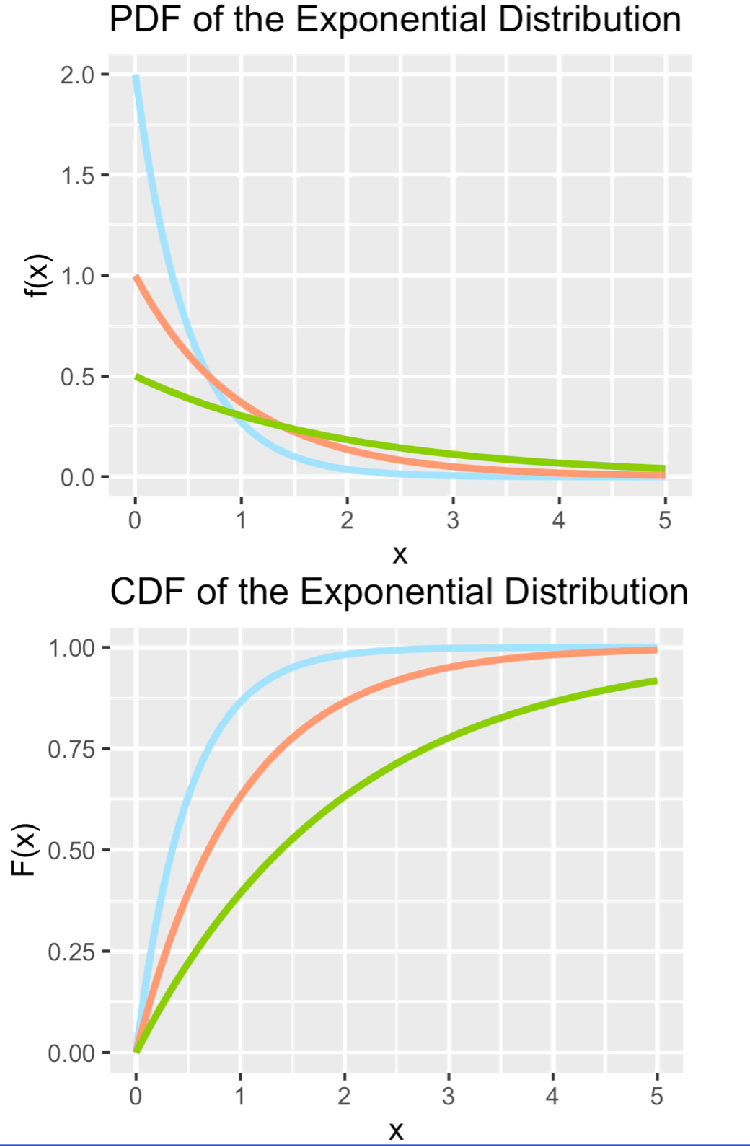
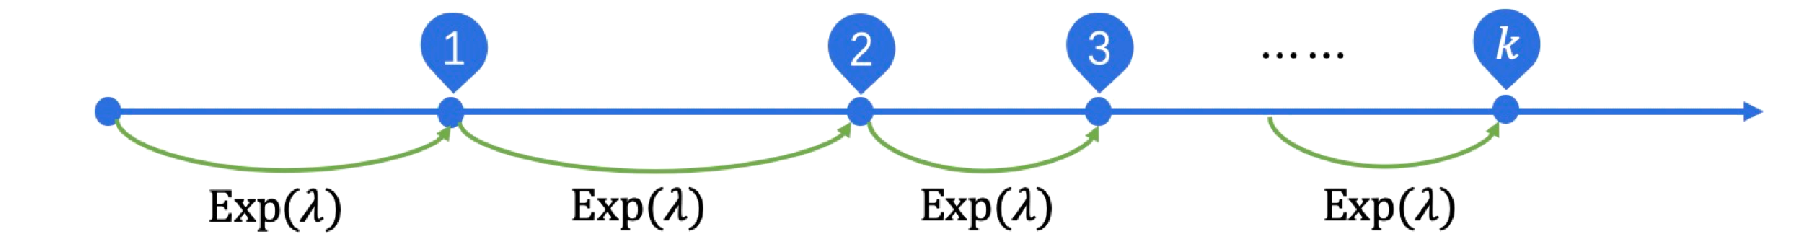
通常,指数分布用于描述到某个事件发生为止经过的时间。
- 指数分布可以描述齐次泊松过程中相邻事件之间的等待时间。
- 泊松过程(Poisson Process):事件以恒定的平均速率
\lambda随机发生,不相交时间区间的计数相互独立;长度为t的区间内计数服从\text{Poisson}(\lambda t)。 - 设
X是泊松过程中,到事件发生为止经过的时间,则
P(X\leq t) =1-P(X>t)=1-P(\text{no event occurred in } [0,t])=1- \frac{(\lambda t)^{0}}{0!}e^{-\lambda t}=1-e^{-\lambda t} - 也就是说
X\sim\mathrm{Exp}(\lambda)。这个\lambda是泊松过程的速率;长度为t的区间对应的泊松分布参数为\lambda t。
期望与方差:
\mathrm{E}(X)= \frac{1}{\lambda}
\operatorname{Var}(X)= \frac{1}{\lambda^{2}}
这个推导需要用到分部积分。可以从频率和周期的关系来理解(泊松分布的期望是\lambda)。
指数分布具有无记忆性(Memoryless property):
P(X>s+t\mid X>s)=P(X>t)
若X\sim \mathrm{Exp}(\lambda),那么T=\lceil X \rceil服从参数p=1-e^{-\lambda}的 几何分布(计数取值1,2,\dots)。这是因为:
P(T=k)=P(k-1<X\leq k)=F(k)-F(k-1)=e^{-\lambda (k-1)}-e^{-\lambda k}=(1-e^{-\lambda}) (e^{-\lambda})^{k-1}
正态分布(Normal Distribution)
也称为高斯分布(Gaussian Distribution)。
X\sim N(\mu,\sigma^{2}),其中 \sigma>0。PDF:
f(x)= \frac{1}{\sqrt{ 2\pi }\sigma}e^{- \frac{(x-\mu)^{2}}{2\sigma^{2}}}
若 \mu=0,\sigma=1,为标准正态分布 X\sim N(0,1),其 PDF:
\phi(x)= \frac{1}{\sqrt{ 2\pi }} e^{- \frac{x^{2}}{2}}
标准正态分布的 CDF 没有初等函数形式的表达式,但它很常用,所以我们记它的 CDF 为 \Phi(x):
\Phi(x)=P(X\leq x)=\int_{-\infty}^{x} \frac{1}{\sqrt{ 2\pi }} e^{-u^{2}/2}\,\mathrm{d}u
其 PDF 是一个钟形曲线:
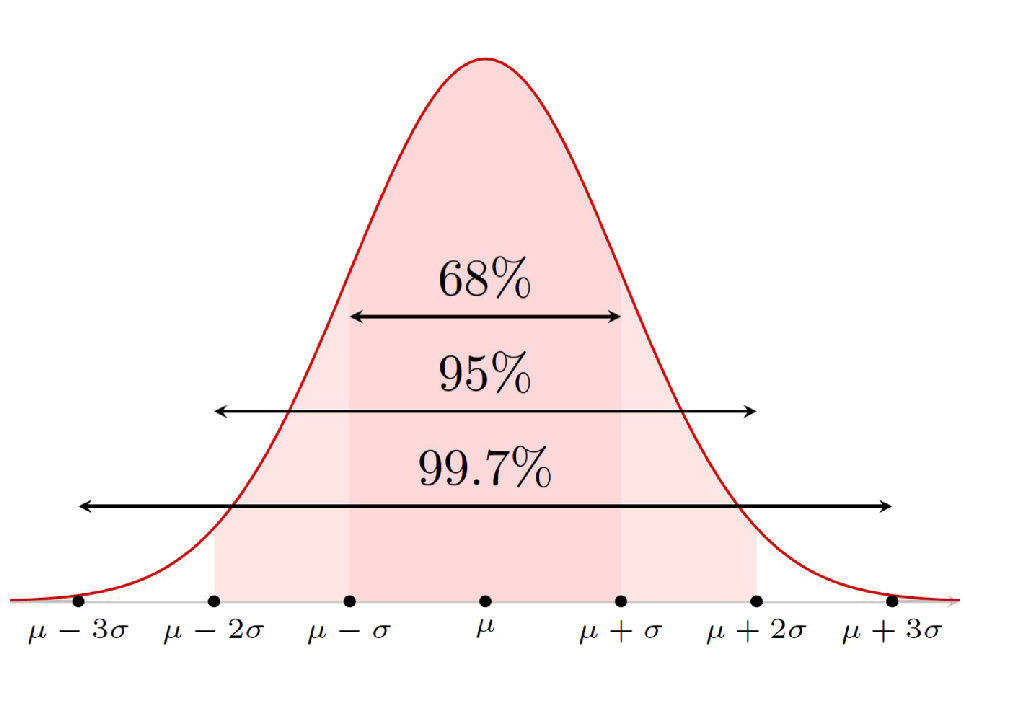
对 X\sim N(\mu,\sigma^2),可以做标准化:令 Z= \frac{X-\mu}{\sigma},则 Z\sim N(0,1)。
期望与方差:
\mathrm{E}(X)=\mu
\operatorname{Var}(X)=\sigma^{2}
卡方分布(Chi-squared Distribution)
卡方分布(\chi ^{2} 分布):若 k 个随机变量 Z_{1},\dots{},Z_{k} 是相互独立的,且都服从标准正态分布,则这些变量的平方和
X=\sum_{i=1}^{k} Z_{i}^{2}
服从自由度为 k 的卡方分布,记作 X\sim \chi ^{2}(k)。
自由度为 1 的情况,其 PDF 的推导:若 X\sim N(0,1) 且 Y=X^{2},那么
\begin{aligned}
F_{Y}(y)=P(Y\leq{}y)&=P(X^{2}\leq{}y) \\
&=P(-\sqrt{y}\leq{}X\leq{}\sqrt{y}) \\
&=\Phi (\sqrt{y})-\Phi (-\sqrt{y}) \\
\end{aligned}
从而对于 y>0:
\begin{aligned}
f_{Y}(y)=F'_{Y}(y)&=\phi (\sqrt{y})\cdot \frac{1}{2\sqrt{y}}-\phi (-\sqrt{y})\cdot \left( -\frac{1}{2\sqrt{y}} \right) \\
&=\frac{\phi (\sqrt{y})}{\sqrt{y}} \\
&= \frac{1}{\sqrt{2\pi y}}e^{-y/2}
\end{aligned}